

Jornada de Pagamentos
NESTA PÁGINA
Resumo
Desafio
Recursos de pagamentos eram pouco utilizados dentro do app, apesar do grande potencial de receita, e havia pouco mais de dois meses para entregar, por uma exigência regulatória do Banco Central.
Solução
Atualização da UI para o design system da empresa, com redesenho completo das jornadas e um Assistente de Pagamentos que traz inteligência sobre o comportamento financeiro do usuário.
Resultado
Nos dois primeiros meses após o lançamento, projeção de +15% no número de transações envolvendo boletos e +20% no volume total de pagamentos, em comparação com os doze meses anteriores.
Contexto
A PagueVeloz, fintech de pagamentos nascida em Blumenau, entrou para o grupo Serasa Experian em 2021. Dentro da conta digital, a jornada de pagamentos (boleto, Pix e DDA, o Débito Direto Autorizado) já movimentava valores expressivos por ano, e três em cada quatro clientes cadastrados eram ativos. Essa jornada tinha potencial para ser mais utilizada e contribuir para o aumento de receita.
O prazo era curto, pouco mais de dois meses, por causa de uma exigência regulatória do Banco Central com prazo próprio a cumprir. Além do tempo apertado, a jornada também precisava sair da base legada e migrar para o design system da empresa, dívida técnica que fazia parte do escopo desde o primeiro dia.
Meu papel
A pesquisa inicial foi conduzida pela PM e pela minha liderança de design; revisei esse material com liberdade para ajustar, complementando o mapeamento de jornadas, a avaliação heurística e o mapeamento de concorrentes. Também participei ativamente das decisões tomadas durante o Discovery. Em seguida, levei os wireframes até a UI final, já usando o design system.
Reportei direto à minha liderança de design e trabalhei lado a lado com a PO no dia a dia do projeto. Validei o trabalho de forma recorrente com os times de Produto e Engenharia, para reduzir risco técnico e evitar surpresas na entrega final. A PM entrava só quando surgia alguma decisão estratégica fora do escopo inicial, sem fazer parte da rotina.
Problema & Desafios
Hipótese principal: se a jornada parasse de pedir informações que o sistema já tinha, desse visibilidade clara sobre o status de cada pagamento e trouxesse inteligência sobre o comportamento financeiro do usuário (não só dados crus), o uso cresceria e isso se traduziria em receita.
Duas frentes vinham com prazo fixo, fora do meu controle: a exigência regulatória do Banco Central e a migração para o design system. Por isso, um levantamento detalhado de problemas era essencial para decidir o que priorizar dentro da própria jornada e onde valia a pena cavar fundo.
O levantamento organizado por jornadas confirmou onde focar:
- Produtos de pagamento escondidos na Home
- A configuração do limite de pagamentos ficava escondida, o que levava clientes com problemas relacionados a acionar o atendimento
- A jornada de pagamento poderia ser mais enxuta, pois havia dados já conhecidos que poderiam vir pré-preenchidos
- O buscador de boletos prometia um processo simplificado, mas replicava boa parte da complexidade do pagamento comum
- A escrita, de forma geral, era muito técnica e pouco didática
Discovery
O objetivo do discovery era entender como elevar a quantidade de transações feitas na jornada de pagamentos e, consequentemente, a receita. Para isso, o time combinou cinco frentes. Os dados de uso deram o tamanho do problema, a avaliação heurística e o mapeamento das jornadas localizaram onde o atrito acontecia, e o levantamento por área organizou os problemas e as oportunidades. O benchmark fechou a etapa, comparando a hipótese do time com o que o mercado oferecia.
Dados
O time levantou dados de uso no Splunk, de fevereiro a maio, e comparou cada número com o volume de logins. O uso de Pagamentos equivalia a cerca de 4% dos logins, e o de Emissão de boletos, a cerca de 0,1%. A análise de boletos também mostrou mais emitidos do que pagos, e nos meses de pico de emissão o volume pago seguia na média de sempre.
Mapeamento das jornadas
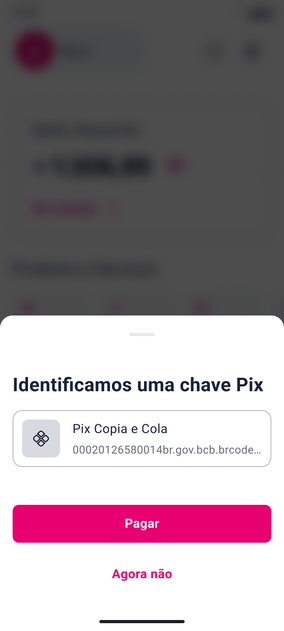
O mapeamento percorreu quatro jornadas (Pagamentos via boleto ou Pix, Consultas de pagamentos, DDA, e Configurações), incluindo o passo a passo a partir da Home, com as ideias de melhoria anotadas no caminho. A de Pagamentos tinha oito passos, da entrada na Home até finalizar o processo. Uma das ideias registradas nela, o atalho direto para o pagamento quando o código já está copiado, chegou à versão entregue.
Avaliação heurística
A avaliação heurística aplicou às jornadas os dez critérios de usabilidade de Jakob Nielsen, cada um com nota de 1 a 5. Sete deles ficaram em 2 ou menos. As piores notas, 1, foram prevenção de erros, já que a jornada pedia o vencimento de um boleto que já trazia essa informação, e flexibilidade e eficiência de uso, porque quem não conhece pagamentos a fundo tinha dificuldade de entender as etapas. A melhor, 4, foi liberdade e controle do usuário, que permite não continuar ou recuar, embora não permita desfazer uma movimentação financeira.
O time registrou também termos complexos e inconsistentes entre produtos, excesso de informação, falta de padronização de tamanho e cores, e uma FAQ fora do fluxo, em um link externo.
Problemas e oportunidades por área
O time também organizou os problemas e as oportunidades por área do produto (Home, Pagar, Consultar, Buscador e Limites), usando as telas atuais como ponto de partida. Entre as oportunidades registradas estavam mostrar os benefícios de cada produto dentro dele (Home), trazer os dados já pré-preenchidos e deixar ao usuário só a confirmação (Pagar); incluir busca por status, seletor de datas, e exportação de PDF (Consultar); e levar boletos pendentes ou avisos de pagamento para a Home do app, o que resultou nos lembretes (Buscador).
Consolidação dos resultados e encaminhamentos
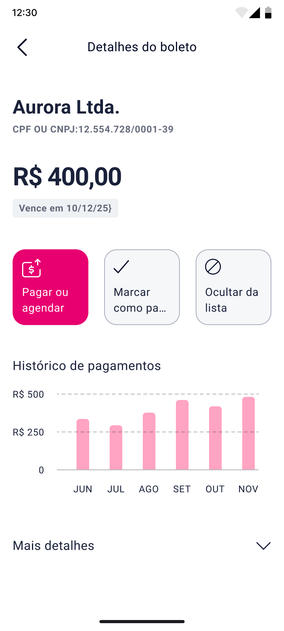
No início do discovery, o time levantou a hipótese de que entregar inteligência sobre o comportamento financeiro do usuário, em vez de relatórios crus, seria um diferencial. Completei o mapeamento de oito concorrentes para testar isso contra o mercado. Somente o Mercado Pago ia além da gestão básica, e por ser um dos principais nomes do mercado, consideramos que já configurava um precedente para a ideia. Usei essa leitura como base para o Assistente de Pagamentos. O histórico de gastos por beneficiário, de fácil leitura, ajuda o usuário a entender seus gastos passados. Na Home do app, lembretes avisam dos boletos que vencem e ajuda a antecipar o que vem pela frente.
Delivery
O redesenho entregou a jornada de pagamentos inteira, mas a narrativa deste case se apoia em dois pontos específicos. A aba de Pagamentos reorganiza o que já existia, e o Assistente de pagamentos é a aposta nova do projeto.
Aba de Pagamentos
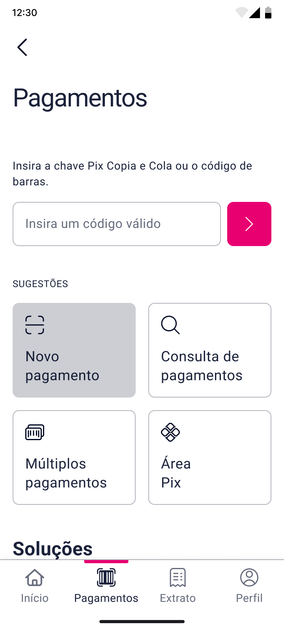
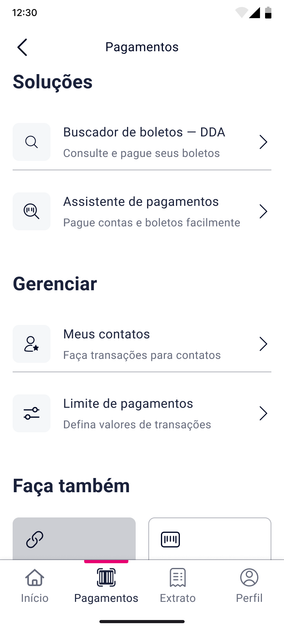
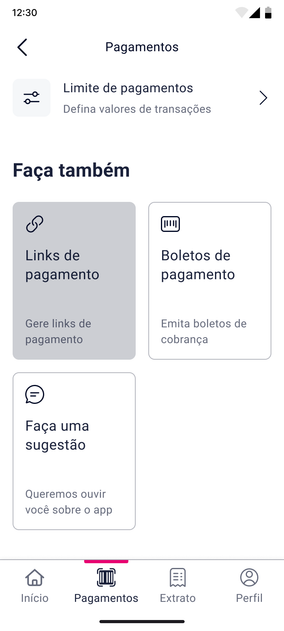
A tela reúne o que antes estava espalhado. Um campo único recebe chave Pix ou código de barras, logo no topo. Abaixo, atalhos para novo pagamento, consulta e limite de pagamentos. No fim da tela ficam os recursos menos utilizados pelos clientes (emitir boleto, gerar link de pagamento e deixar uma sugestão para o time).
No meio da tela, a seção Soluções traz dois caminhos para o DDA lado a lado. De um lado, o banner/card novo do Assistente de pagamentos, que incorpora inteligência ao DDA. Do outro, o Buscador de boletos, ainda ativo e repaginado, que cumpre estritamente as regulações do Banco Central. A convivência foi uma decisão de transição. Para não forçar o usuário a migrar de um dia para o outro para um recurso diferente e com mais opções, optamos por manter os dois, acompanhar a adesão ao Assistente e monitorar eventuais problemas de uma primeira versão. Com mais segurança de que o Assistente funcionava bem e tinha boa usabilidade, o passo seguinte seria avisar que o DDA passaria a existir somente dentro dele, preparando o usuário para a mudança.
Assistente de pagamentos
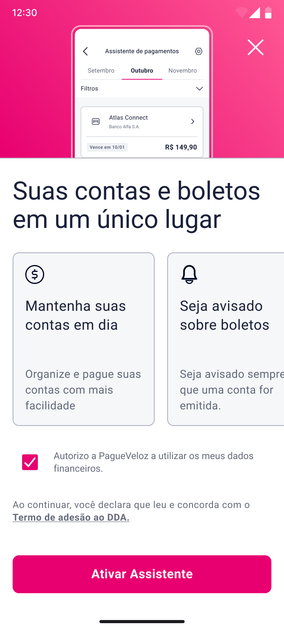
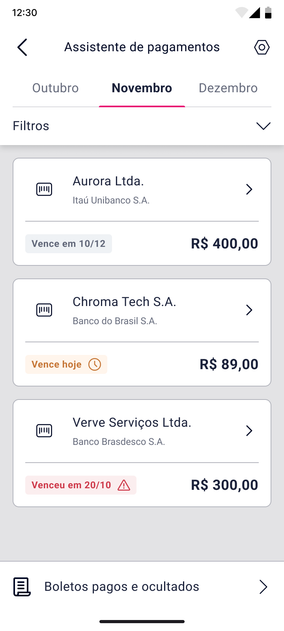
O usuário ativa o Assistente por consentimento explícito no onboarding, aceitando o termo de adesão ao DDA. Daí em diante, o Assistente captura os boletos do CPF automaticamente. A tela de detalhes de cada conta traz o histórico de gastos dos últimos seis meses com aquele beneficiário, além do valor da fatura em aberto, e esse foi o diferencial do projeto. Depois de ativado, o usuário gerencia o recurso em telas dedicadas a boletos pagos e ocultados, configurações e desativação.
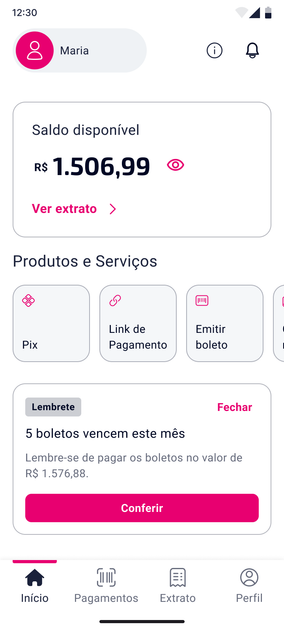
O Assistente também alimenta a Home do app com lembretes que variam conforme a proximidade do vencimento. Com um único boleto, o lembrete mostra a data (ou "Vence hoje"), o valor e o beneficiário. Com vários, mostra quantos são e o valor deles. A tag ganha tom de alerta quando o vencimento é “hoje”. A prioridade segue a ordem de vencimento (no dia, em cinco dias, em dez dias e no mês). Quando nenhum boleto está a vencer, o lembrete passa a mostrar os vencidos não revisados pela mesma lógica. Quem ainda não ativou o Assistente vê, no mesmo espaço da Home, um banner que o recomenda.
Demais fluxos
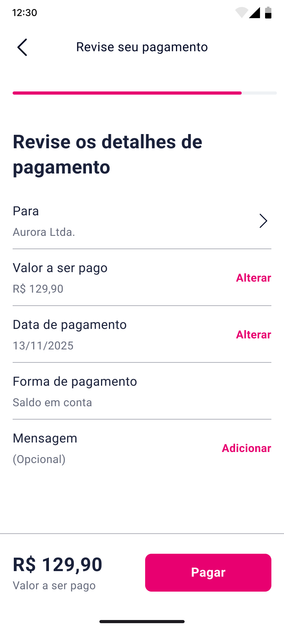
Os outros fluxos passaram por ajustes de padronização e usabilidade, além da utilização do design system. Nos pagamentos por Pix e boleto, as etapas de revisão eram diferentes entre si em muitos pontos, sem necessidade, e foram padronizadas. Em Limite, o trabalho foi de usabilidade, corrigindo componentes que eram usados de forma equivocada. A Consulta não tinha nenhuma categorização e não permitia exportar um comprovante a partir dela, o que deixava o usuário sem apoio. Agora ela organiza os pagamentos em categorias, com uma aba para os futuros, e permite exportar o comprovante direto da listagem.
Impacto
+15%
Transações feitas
+20%
Pagamentos feitos
Com base nos dois primeiros meses após o lançamento da nova área de Pagamentos, a projeção é de +15% no número de transações envolvendo boletos e +20% no volume total de pagamentos (TPV). A comparação foi feita contra os doze meses anteriores ao lançamento, período em que o TPV tinha chegado a um platô de crescimento.
O tracking de conversão não estava disponível no lançamento. Os dados brutos existiam, mas ainda não haviam virado conhecimento, e por isso a taxa de conversão ficou sem medição. Por isso, os percentuais usam o número absoluto de transações e são projeções, não uma medição fechada.
Visão de futuro
Devido ao prazo, alguns itens ficaram fora do escopo e seguiram como candidatos para futuros ciclos. O atalho de Múltiplos pagamentos (na Home de Pagamentos) e a opção de débito automático não foram priorizadas naquele momento. Outra ideia registrada foi ampliar as formas de pagamento, com crédito parcelado, saldo ou investimentos (Open Finance).
Sobraram também perguntas sem resposta. A emissão de boletos acontecia com mais frequência na web do que no app, e a pesquisa não chegou a separar se a diferença vinha do perfil de usuário ou de um processo ruim no app.
Dois encaminhamentos ficaram pendentes. O primeiro é transformar as projeções em medição. O segundo é concluir a migração do DDA para dentro do Assistente. Com a adesão acompanhada e a segurança de que funciona bem, o passo seguinte seria avisar os usuários de que o DDA passaria a existir somente dentro do Assistente, preparando todos para a mudança.

